MITEX 2026 596x90


Этот материал написан по итогам редакционного теста абразивных зачистных дисков и выступления руководителя тестовой команды «Потребителя» Алексея Меснянкина на конференции металлообрабатывающих предприятий КМОПС в Екатеринбурге. Здесь мы разбираем основные известные ошибки, которые может совершить предприятие (в лице закупщика или технолога) при подборе абразивных дисков, и в какие конкретно суммы может выливаться каждая ошибка.
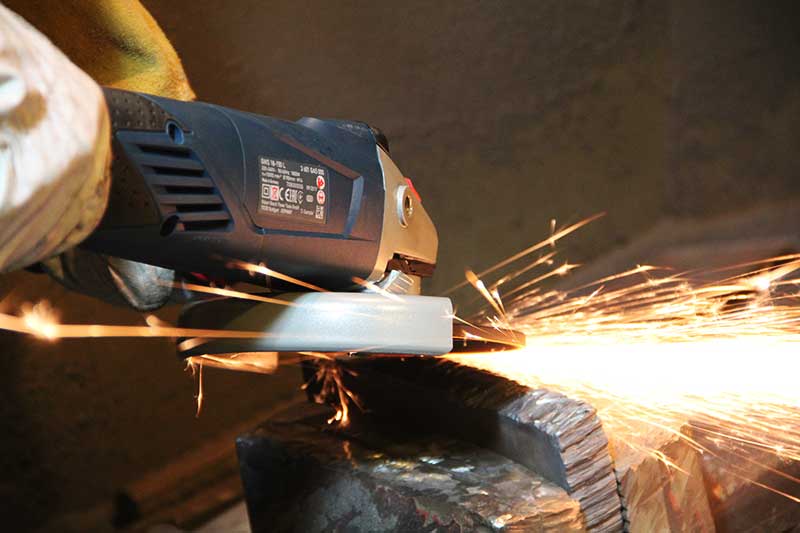
⇒ Просто для примера, чтобы понимать, что речь не о цене чашки кофе на заправке – одно рабочее место шлифовщика при работе в одну смену может генерировать лишних расходов на сумму 10, 20 или даже 30 тысяч рублей за период от одной до 4 недель. Если таких мест десятки и тем более сотни – избыточные расходы могут исчисляться миллионами рублей в месяц.
Откуда информация?
Источник данных по стоимости – результаты нашего теста и анализ полученных данных. Подробно методика испытаний вместе с результатами и расчётами доступна по ссылке ниже. Поскольку тест будет регулярно дополняться, то здесь мы приводим список тех дисков, на основе испытаний которых был подготовлен данный материал. Без конкретики — все данные по производительности, съёму, времени работы и т.д. приведены в статье с результатами теста
⇒ Тест смотрите по этой ссылке
Мы измеряем общий съём металла и время работы, из этих данных можем вычислить производительность. На основе только этих цифр нельзя сделать адекватный выбор, потому что съём и производительность, как правило, противоречащие друг другу характеристики. Не существует диска, который был бы одновременно и высокоресурсным, и высокопроизводительным, и при этом дешевым. Попарно возможны любые комбинации, все три вместе – никогда. «Мы можем сделать качественно, быстро, дешёво… выбирайте любые два пункта». Вот здесь то же самое.
Таким образом, получив только данные по съёму и производительности, потенциальный покупатель сталкивается с задачей, не имеющей решения. Чтобы выбрать правильно, нужно ещё учитывать стоимость оплачиваемого рабочего времени. Чем ниже производительность, тем она будет выше. И только зафиксировав какой-то определённый объём работы (в нашем случае это 43 кг металла, или 1 км шлифовки сварного шва), и уровень зарплаты рабочего, можно свести выбор к одной цифре – общим расходам на выполнение этого объёма работы. И тут уже всё понятно: наиболее выгодны те диски, которые позволяют выполнить работу с минимальными затратами.
Прежде чем перейти к конкретным примерам, ещё три момента. Стоимость дисков в нашем случае – розничная. Для предприятий она наверняка будет сильно ниже, поэтому ориентироваться надо не на абсолютные цифры, а на относительные. Если диск А в нашем тесте получается дороже диска Б, то и для предприятия, которое купит их по более низкой цене, разница будет такой же – А дороже Б.
Зарплату рабочего мы считаем в трёх вариантах – 50, 100 и 150 тысяч рублей в месяц. В месяце 21 рабочий день, по 8 часов каждый.
И тест мы проводим по трём видам материала – сталь 3, сталь 30ХГСА и рельсовая сталь.
А теперь переходим к разбору полётов. Все ошибки можно разделить на две группы. Первая – тест не проводили, выбрали по каким-то другим критериям. Вторая – тест проводили, но некорректно, либо же неправильно анализировали результаты. Начнём с первой группы.
Теста не было
Закупщик ориентировался только на цену. Кстати, это как раз не самая фатальная ошибка, потому что как видим, в большинстве случаев он угадал. Но во-первых, это «большинство случаев» взято из той выборки, что есть в нашем тесте – а она не включает в себя всё, что есть на рынке. А во-вторых, ошибки могут быть, и суммы, как видим, могут быть серьёзными. Везде, где указано отрицательное число – это сумма излишних расходов. То есть даже в нашем тесте есть варианты дисков, которые позволили бы выполнить работу дешевле.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | -2000 | Угадал | Угадал |
| 100 000 | -1000 | -4200 | Угадал |
| 150 000 | Угадал | -10 000 | Угадал |
В данном случае считаем, что закупщик даже не проводил анализ цен, а решил, что самые дешевые диски — лужские, сделанные на Лужском абразивном заводе. Очень часто это так, но низкая цена покупки, как видно из таблицы, не
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | -6300 | -1300 | -3800 |
| 100 000 | -6700 | Угадал | — 10 600 |
| 150 000 | -7300 | Угадал | — 16 500 |
Допустим, закупщик прочитал наш тест, счёл его разумным и адекватным (тут он полностью прав, конечно), но не учёл, что мы испытываем по другим материалам, не тем, что обрабатывают на производстве. Допустим, он ориентируется только на результаты по стали 3. Тут он, естественно, угадал по всем трём пунктам. А вот на других материалах картина совсем другая, там сплошные расходы.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | Угадал | -3200 | -5700 |
| 100 000 | Угадал | -9600 | -15 400 |
| 150 000 | Угадал | -18 000 | — 25 000 |
Тест не проводился, закупщик поддался влиянию коллег с других предприятий. Поскольку конференция проводилась в Екатеринбурге, а у нас были данные, что в той местности популярны диски M-Lion, то считаем, что он купил именно их. И вот результат этого решения для предприятия — не угадал ни по одному пункту. Что вполне логично – ведь далеко не факт, что рекомендовавшие эти диски коллеги подбирали их по результатам грамотно проведённых испытаний.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | -18 000 | -8000 | -8300 |
| 100 000 | -17 500 | -4300 | -9000 |
| 150 000 | -17 000 | -6300 | -9500 |
Тут выбор практически безграничный. Предположим, что закупщик взял самые дорогие круги – в нашем случае это Abraflex с ценой 220 рублей за штуку. Тут ещё раз следует подчеркнуть, что это розничная цена, которая к тому же ещё и постоянно меняется. Но мы для всех дисков в расчёт берём именно ту цену, по которой их купили. Нетрудно догадаться, что здесь по всем пунктам будут сплошные убытки, но интересно здесь совершенно другое. Эти убытки не максимальные, есть ошибки, которые приводят к более высоким избыточным расходам. Казалось бы, что может быть хуже явного мошенничества? Нарушение порядка анализа данных… об этом дальше расскажем подробно.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | -20 000 | -17 000 | -10 700 |
| 100 000 | -18 000 | -20 000 | -14 000 |
| 150 000 | -16 000 | -24 000 | -19 000 |
Тест был, но нарушен регламент испытаний или анализа результатов
Это грубая ошибка анализа данных. Тест провели, и вероятно, даже в соответствии с правильной методикой. Но не учли важную статью расходов, и в итоге сложилась именно та ситуация, когда невозможно сделать выбор. Есть съём, есть производительность, и есть цена покупки – что на что делить или умножать? Выбирать приходится буквально наугад. Разберём различные варианты такого выбора: какие они бывают, и какие суммы ущерба генерируют.
Закупщик выбрал диски с самой высокой скоростью съёма металла, мотивируя это тем, что они обеспечат экономию рабочего времени. Звучит совершенно логично, но не принят во внимание тот факт, что такие диски, как правило, и расходуются быстро, соответственно их нужно больше. То есть экономия на оплате рабочего времени оборачивается повышенными расходами на закупку дисков. В нашем случае самую высокую производительность демонстрируют следующие диски:
— по стали 3 – Gross (арт. 74400);
— по стали 30ХГСА и рельсовой стали – Cutop (арт. 12560);
И вот что получается при таком выборе, если учитывать все необходимые факторы. Именно здесь и всплывает самая большая по сумме ущерба ошибка: 31 000 рублей на одно рабочее место.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | -10 000 | -16 000 | -31 000 |
| 100 000 | -6700 | -13 700 | -28 000 |
| 150 000 | -3800 | -12 200 | -25 000 |
Закупщик выбрал диски по продолжительности непрерывной работы, то есть самые «долгоиграющие». Не учитывал съём металла, не учитывал потерю веса круга, не считал производительность. Просто дал круги шлифовщику и засёк время, сколько каждый из них проработает. В двух случаях даже угадал, в ещё одном разница получилась в один рубль – можно сказать, что почти угадал. А вот в шести других случаях его выбор причинил серьёзный ущерб предприятию.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | Угадал | -3000 | -5700 |
| 100 000 | Угадал | -10 000 | -15 500 |
| 150 000 | -1 | -18 000 | -25 000 |
Здесь, наоборот, закупщик учёл только общий вес снятого металла, проигнорировав производительность. То же самое – в двух случаях угадал, ещё в одном практически угадал. Шесть остальных – мимо, суммы лишних расходов порой внушительные.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | Угадал | -2000 | -5700 |
| 100 000 | Угадал | -3100 | -15 300 |
| 150 000 | -1 | -6000 | -25 000 |
Стоимость диска в рублях делят на вес снятого металла в граммах, получают некий коэффициент, который тем ниже, чем больше металла снимает диск. Звучит вроде бы логично, но, во-первых, этот метод абсолютно не учитывает расходы на оплату рабочего времени. Во-вторых, он трудно анализируем – при одинаковом весе снятого металла параметр может отличаться вдвое, и в то же время быть существенно ниже при большем весе снятого металла. И в-третьих, вероятность ошибки тут очень велика. В нашем тесте самые низкие показатели по параметру «Цена/ Вес» демонстрировали следующие диски:
— по стали 3 и рельсовой стали – «Вихрь» (артикул 73/1/3/40);
— по стали 30ХГСА – IsmaFlex (артикул не указан);
В итоге в трёх случаях закупщик угадал, в остальных шести промахнулся, с довольно серьёзной стоимостью ошибки.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | Угадал | Угадал | -5700 |
| 100 000 | Угадал | -4500 | -15 400 |
| 150 000 | -1 | -10 000 | -25 000 |
Здесь не учитывается тот момент, что первоначальная производительность зачистного диска обычно выше, чем средняя. По мере работы диск засаливается и снимает металл медленнее. Если не испытывать до полного износа и не считать средние показатели, а ограничиться коротким тестом, то велик риск промахнуться. И вот расчёты сумм ущерба – как видим, во всех случаях закупщик промахнулся, и сильно.
| Зарплата оператора, руб./мес | Сталь 3 | Сталь 30ХГСА | Рельсовая сталь |
| 50 000 | -10 000 | -16 000 | -26 000 |
| 100 000 | -6700 | -15 700 | -28 000 |
| 150 000 | -3800 | -14 000 | -25 000 |
О нестабильности качества продукции различных поставщиков говорили многие наши партнёры. Ограничившись проверкой только первой партии, и без контроля забирая последующие, можно совершить любую из перечисленных выше ошибок.
Как нужно испытывать зачистные диски
Вот пошаговый план испытаний, который использует наша тестовая команда. Он исключает все перечисленные ошибки и позволяет точно рассчитать затраты на единицу работы.
Схема расчёта эксплуатационных расходов очень проста. Она состоит из двух компонентов: стоимости дисков и стоимости рабочего времени.
Стоимость дисков считается следующим образом: 43 000 (вес километра сварного шва в граммах) делим на общий вес снятого диском металла в граммах, получаем количество дисков, необходимых для выполнения работы. Умножаем на цену диска – получаем первую часть суммы затрат.
Стоимость рабочего времени считается так: 43 000 делим на производительность, получаем время в минутах, необходимое на выполнение работы. Умножаем на стоимость минуты рабочего времени, получаем вторую часть суммы затрат.
Складываем обе части – получаем общую сумму.
⇒ По запросу мы можем прислать файл для расчётов, куда остаётся только вписать полученные в ходе теста значения, и получите сумму расходов. Это бесплатно, но нам бы хотелось хотя бы знать, на каких предприятиях пользуются наши наработками. Наша экспертно-испытательная команда может даже взять на себя проведение тестов, как на своей базе, так и с выездом на предприятие. Если у вас нет желания или возможности вникать в детали, то мы с удовольствием сделаем эту работу для вас.
Контакты для запросов расчётного файла или испытаний:
Тел.: +79264079921 (WhatsApp, Telegram, BIP)
Алексей Меснянкин, руководитель тестовой команды «Потребителя»
Тел.: +79262453225 (Max)
Любовь Балаболина, директор по рекламе и маркетингу
Выводы
Автор: Алексей Меснянкин
27 октября 2026 года